Peta Jalan Transisi Pengadilan Pajak 2024-2026: Mengakhiri Dualisme Menuju Independensi Peradilan, Strategi Mitigasi Risiko dan Modernisasi Administrasi Yudisial
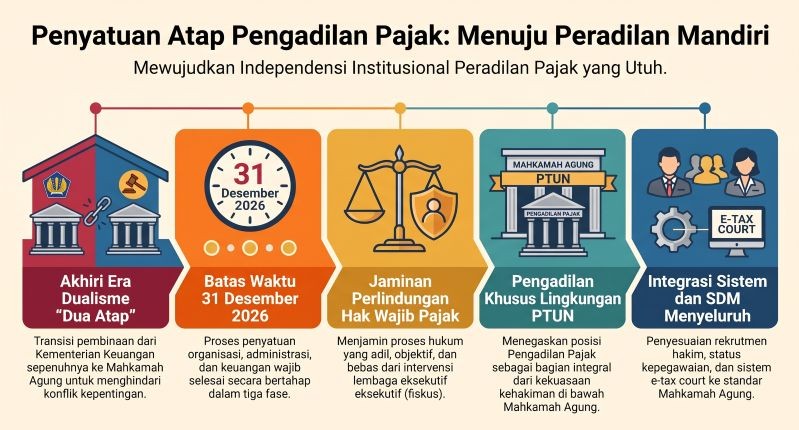
JAKARTA – Mahkamah Agung (MA) bersama Kementerian Keuangan (Kemenkeu) dan instansi terkait terus mematangkan peta jalan strategis untuk mengeksekusi transisi besar-besaran pemindahan wewenang pembinaan Pengadilan Pajak ke bawah MA (sistem satu atap). Hal ini merupakan tindak lanjut dan amanat dari Putusan Mahkamah Konstitusi (MK) Nomor 26/PUU-XXI/2023 yang mensyaratkan proses integrasi tersebut wajib tuntas paling lambat 31 Desember 2026.
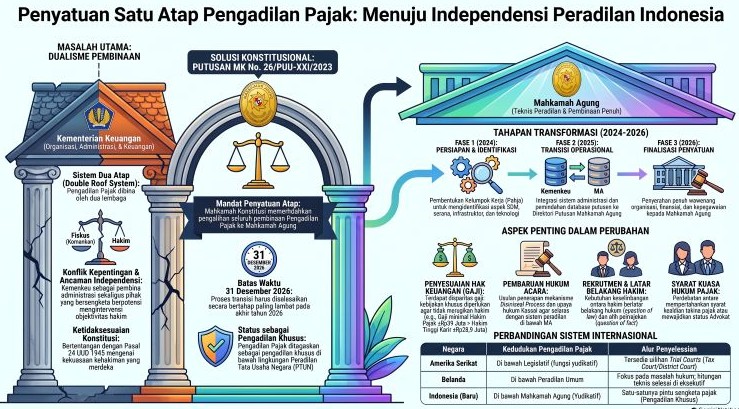
Untuk memitigasi risiko kegagalan fungsi organisasi (gegar organisasi) dan memastikan pemenuhan layanan hukum bagi Wajib Pajak tetap berjalan optimal, transisi ini dirancang secara sistematis ke dalam tiga fase utama.
Fase Pertama (Tahun 2024) ditetapkan sebagai fase Persiapan dan Identifikasi. Berdasarkan Keputusan Ketua MA (KMA) Nomor 112/KMA/SK.OT1/IV/2024, sebuah Kelompok Kerja (Pokja) gabungan telah dibentuk. Pokja ini bertugas melakukan inventarisasi menyeluruh terhadap aset fisik berupa gedung dan fasilitas, kualifikasi serta kuantitas SDM, hingga infrastruktur teknologi informasi yang saat ini masih melekat pada Sekretariat Pengadilan Pajak Kemenkeu. Di tahap ini, identifikasi anomali hukum acara pajak juga dilakukan untuk disesuaikan dengan standar peradilan MA.
Memasuki Fase Kedua (Tahun 2025), proses beralih ke tahapan Implementasi dan Integrasi operasional. Fokus utamanya adalah transformasi administrasi dan migrasi digital. Seluruh basis data putusan di situs setpp.kemenkeu.go.id akan dipindahkan secara permanen ke dalam Direktori Putusan MA di putusan3.mahkamahagung.go.id. Lebih jauh, sistem peradilan elektronik khusus pajak (e-Tax Court) akan diunifikasi ke dalam ekosistem e-Court MA, sebagai simbol perwujudan transparansi peradilan di bawah panji Mahkamah Agung.
Puncaknya pada Fase Ketiga (Tahun 2026), yakni tahapan Penuntasan dan Finalisasi, penyerahan kewenangan pembinaan organisasi, keuangan, dan administratif secara penuh akan dilakukan. Merespons beban perkara sengketa yang sangat masif mencapai lebih dari 7.000 kasus setiap tahun di MA dengan Pengadilan Tinggi Tata Usaha Negara (PTTUN).
Tidak hanya sebatas transisi kelembagaan, pembaruan prosedur teknis juga menjadi agenda utama. MA berencana mengadopsi prosedur Dismissal Process (Rapat Permusyawaratan) dari sistem peradilan tata usaha negara untuk memfilter perkara berdasarkan kriteria kompetensi absolut dan relatif sejak awal. Hal ini diyakini mampu mencegah penumpukan sengketa pajak di meja persidangan.
Pandangan Pakar Hukum Tata Negara: “Akhir dari Dualisme Peradilan”
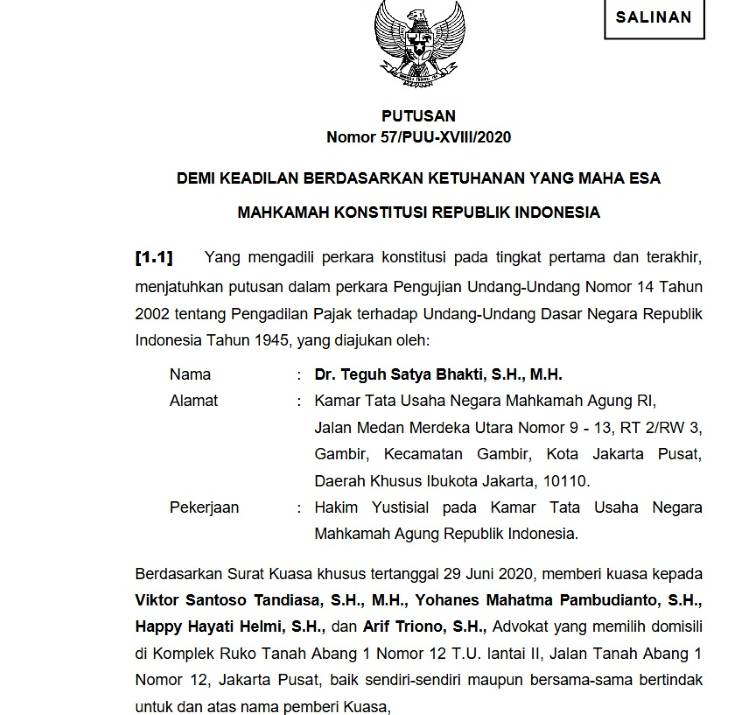
Peta jalan transisi 2024-2026 ini mendapat apresiasi penuh dari Pakar Hukum Tata Negara dan mantan Hakim Yustisial Mahkamah Agung, Dr. Teguh Satya Bhakti, S.H., M.H.. Dr. Teguh sendiri merupakan figur penting yang pada tahun 2020 pernah mengajukan uji materi (judicial review) UU Nomor 14 Tahun 2002 tentang Pengadilan Pajak ke MK agar institusi ini dilepas dari payung Kemenkeu. Baca ini : MK Agendakan Pengucapan Putusan Uji MateriUU Pengadilan Pajak, Permohonan yang teregistrasi dengan nomor perkara 57/PUU-XVIII/2020 ini diajukan oleh Dr.Teguh Satya Bhakti, S.H., M.H.
Menurut Dr. Teguh, Putusan MK Nomor 26/PUU-XXI/2023 yang menyatakan bahwa frasa “Departemen Keuangan” dalam Pasal 5 ayat (2) UU No. 14 Tahun 2002 adalah inkonstitusional, telah sukses meruntuhkan problem dualisme pembinaan.
“Selama puluhan tahun, terjadi anomali di mana pembinaan organisasi, administrasi, dan keuangan bagi Pengadilan Pajak dilakukan oleh Departemen Keuangan. Padahal, Kemenkeu dalam hal ini Direktorat Jenderal Pajak dan Bea Cukaiad alah pihak termohon atau pihak yang digugat oleh Wajib Pajak. Ini jelas sebuah konflik kepentingan yang bertentangan dengan prinsip independensi peradilan yang diamanatkan dalam Pasal 24 ayat (2) UUD 1945 ,” ujar Teguh.
Terkait strategi transisi bertahap tiga fase yang disiapkan MA, Dr. Teguh menilainya sebagai strategi mitigasi yang cerdas dan rasional. “Proses pemindahan instansi sebesar Pengadilan Pajak tidak bisa dilakukan dalam semalam. Menginventarisasi ribuan aset dan peleburan sistem e-Tax Court ke dalam e-Court MA di tahun 2025 merupakan jaminan bahwa tidak akan ada disrupsi (gangguan) dalam pemenuhan hak-hak pencari keadilan.”
Teguh juga sangat mendukung gagasan pengadopsian Dismissal Process Pengadilan Pajak di lingkungan Mahkamah Agung. Ia sepakat bahwa statusnya di Pengadilan Tinggi TUN adalah langkah substansial yang logis, mengingat Putusan Pengadilan Pajak merupakan pengadilan tingkat pertama dan terakhir yang bersifat final.
“Penerapan dismissal process akan sangat efektif untuk mencegah perkara-perkara sengketa yang cacat formil menumpuk dan menghabiskan waktu majelis hakim. Dengan peta jalan ini, kita semua menaruh harapan besar bahwa per 31 Desember 2026 nanti, institusi Pengadilan Pajak akan menjelma menjadi benteng keadilan yang 100% imparsial, modern, dan tidak lagi memihak pada kepentingan otoritas pemungut pajak,” tutupnya.