Transformasi Pengadilan Pajak Menuju Satu Atap MA: Syarat Mutlak Sarjana Hukum, Polemik Remunerasi, hingga Ketatnya Pengawasan KY
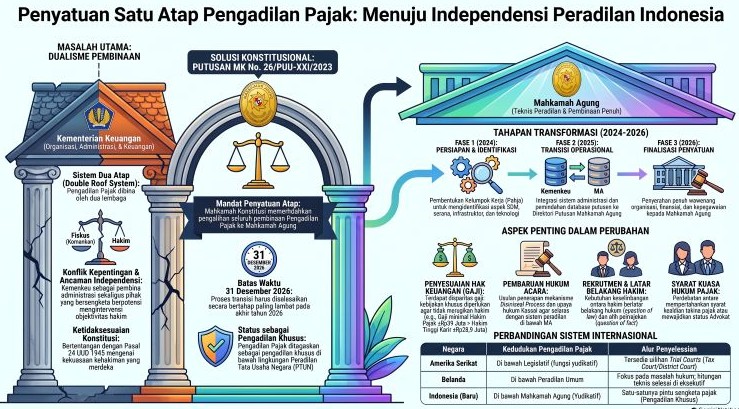
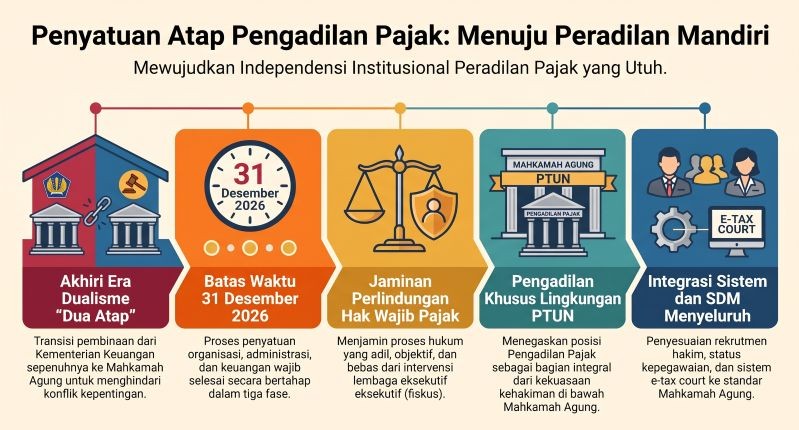
JAKARTA – Babak baru sejarah peradilan Indonesia telah dimulai. Pasca putusan Mahkamah Konstitusi (MK) Nomor 26/PUU-XXI/2023, sistem satu atap Pengadilan Pajak di bawah Mahkamah Agung (MA) selambat-lambatnya harus terwujud pada 31 Desember 2026. Transisi kelembagaan ini tidak hanya menyoal migrasi aset dan administrasi digital, melainkan menuntut transformasi besar-besaran pada kualitas integritas dan kompetensi Sumber Daya Manusia (SDM).
Dalam proses integrasi ini, salah satu isu krusial yang tengah dibahas secara intensif adalah reformasi syarat rekrutmen Hakim Pajak. Secara historis, kursi hakim lebih banyak didominasi oleh praktisi teknis dan mantan pegawai dari lingkungan Kementerian Keuangan, seperti Direktorat Jenderal Pajak (DJP). Meskipun kemampuan perhitungan akuntansi pajak mereka sangat mumpuni (Question of Fact), ketiadaan latar belakang akademis ilmu hukum (Question of Law) kerap kali memicu ketimpangan dalam kualitas putusan.
Ke depan, rekrutmen hakim akan diubah menjadi model hibrida yang menggabungkan Hakim Karier (berasal dari PTUN) dan Hakim *Ad Hoc*. Gelar Sarjana Hukum (S.H.) diusulkan menjadi syarat mutlak, terutama bagi posisi Hakim Ketua, agar mampu memperkuat penalaran dan analisis hukum dalam memeriksa keabsahan legalitas kebijakan yang dikeluarkan oleh eksekutif (fiskus).
Ancaman Demotivasi akibat Polemik Remunerasi
Selain rekrutmen, ancaman serius terhadap independensi personal datang dari persoalan stabilitas kesejahteraan selama masa transisi. Terdapat disparitas atau ketimpangan yang sangat tajam antara penghasilan hakim pajak dan hakim karier di lingkungan MA.
Berdasarkan data resmi Kementerian Keuangan mengenai tunjangan hakim pajak, seorang Hakim Anggota Majelis menerima tunjangan jabatan sebesar Rp33.000.000, ditambah tunjangan perumahan sekitar Rp4.000.000, tunjangan transportasi Rp2.000.000 bagi yang tidak mendapat kendaraan dinas, serta tunjangan penanganan kasus sebesar Rp1.150.000 per sidang. Dari komponen tersebut, Take Home Pay (THP) hakim pajak dengan mudah menyentuh angka minimal Rp39 juta per bulan.
Angka ini jauh melampaui standar hakim karier MA, di mana Hakim Tinggi Karier MA golongan IV/e (dengan masa kerja 32 tahun) mendapat kompensasi maksimal hanya sekitar Rp28,9 juta. Apabila hak-hak finansial hakim pajak diturunkan untuk disetarakan dengan standar MA, hal tersebut dikhawatirkan memicu demotivasi, penurunan integritas yang mengarah pada korupsi, hingga eksodus besar-besaran pakar pajak ke kantor konsultan swasta. MA dan Pemerintah didesak segera menerbitkan Peraturan Presiden (Perpres) masa transisi agar hak finansial para hakim eks-Kemenkeu tidak dikurangi.
Pengawasan Eksternal Komisi Yudisial (KY)
Penyatuan atap juga merombak total mekanisme pengawasan. Merujuk pada Undang-Undang Nomor 48 Tahun 2009 tentang Kekuasaan Kehakiman, Komisi Yudisial (KY) kini bertindak sebagai badan pengawas eksternal . Pengawasan perilaku Hakim Pajak kelak tidak lagi bersifat eksklusif di internal, melainkan akan sepenuhnya diawasi oleh KY berdasarkan kode etik dan pedoman perilaku hakim. Intervensi pengawasan eksternal ini bertujuan menjamin agar hakim memutus perkara secara imparsial, terhindar dari bias struktural masa lalu, dan mempertahankan hak wajib pajak atas peradilan yang adil (right to a fair trial).
Sudut Pandang Pakar: Dr. Teguh Satya Bhakti, S.H., M.H.
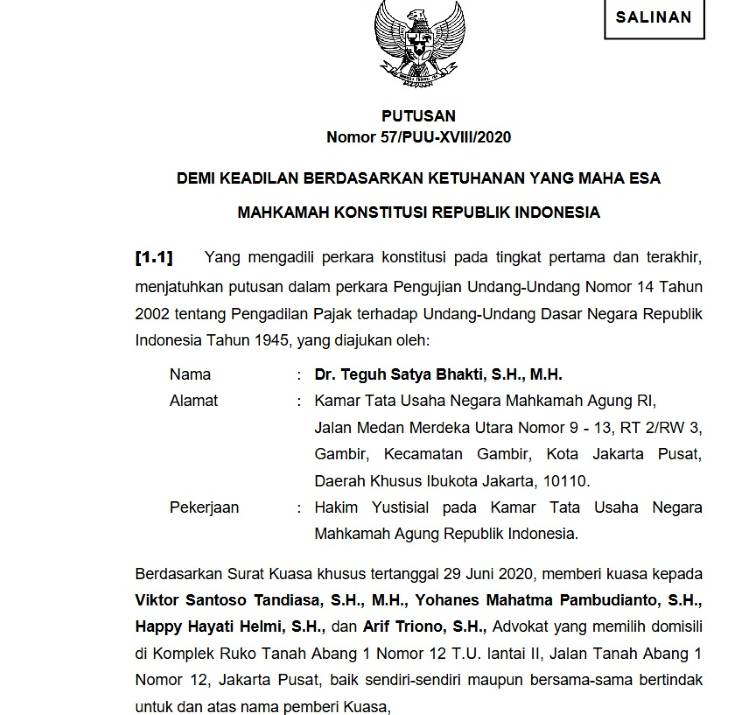
(Catatan Redaksi: Dr. Teguh Satya Bhakti, S.H., M.H. adalah sosok sentral yang juga merupakan pihak Pemohon dalam uji materiil UU Pengadilan Pajak ke Mahkamah Konstitusi pada tahun 2020 lalu, yang bermuara pada Putusan MK 26/PUU-XXI/2023.)
Berikut ini link beberapa contoh berita online terkait catatan redaksi:
- UU Pengadilan Pajak Digugat ke MK
- Hakim Ini Gugat UU ke MK Minta Pengadilan Pajak Tak di Bawah Kemenkeu
- Uji materi (judicial review) UU Nomor 14 Tahun 2002 tentang Pengadilan Pajak ke MK
- MK Agendakan Pengucapan Putusan Uji MateriUU Pengadilan Pajak, Permohonan yang teregistrasi dengan nomor perkara 57/PUU-XVIII/2020 ini diajukan oleh Dr.Teguh Satya Bhakti, S.H., M.H.
- Kedudukan Pengadilan Pajak Dinilai Langgar Kemandirian Kekuasaan Kehakiman
Menanggapi proses transisi SDM Pengadilan Pajak, Pakar Hukum Tata Negara, Dr. Teguh Satya Bhakti, S.H., M.H., menilai bahwa perombakan yang terjadi adalah manifestasi mutlak dari kemerdekaan kekuasaan kehakiman sebagaimana diamanatkan oleh Pasal 24 UUD 1945.
Mengenai usulan syarat wajib gelar Sarjana Hukum (S.H.), Dr. Teguh memberikan dukungan penuh. “Pengadilan Pajak pada hakikatnya adalah peradilan tata usaha negara khusus. Mengadili sengketa pajak bukan sebatas memvalidasi hitung-hitungan akuntansi, melainkan memeriksa dan mengadili keabsahan Keputusan Tata Usaha Negara (KTUN) yang diterbitkan oleh negara dalam wujud tagihan pajak. Tanpa legal reasoning dan landasan keilmuan hukum yang kuat, hakim akan rentan menjadi sekadar kalkulator negara ketimbang penjaga keadilan konstitusional bagi wajib pajak,” tegasnya.
Terkait polemik disparitas remunerasi, Dr. Teguh mengingatkan Pemerintah dan MA agar cermat dan tidak merugikan para hakim yang sudah menjabat. “Secara prinsip hukum, hak-hak finansial yang sudah diterima dan dinikmati (acquired rights) oleh hakim tidak boleh diturunkan secara sepihak dengan dalih penyetaraan lembaga. Jika standar gajinya dipangkas, Pengadilan Pajak akan menghadapi krisis integritas dan eksodus hakim ke sektor swasta. Solusinya bukan menurunkan gaji hakim pajak, melainkan menaikkan standar kesejahteraan hakim karier MA agar terwujud keadilan internal,” paparnya.
Lebih lanjut, Dr. Teguh memandang keterlibatan Komisi Yudisial dalam pengawasan peradilan pajak sebagai langkah untuk memutus mata rantai konflik kepentingan. “Selama puluhan tahun, hakim pajak dibina dan diawasi oleh Kementerian Keuangan, padahal instansi tersebut melalui DJP adalah pihak yang selalu menjadi Tergugat di ruang sidang. Ini adalah anomali peradilan. Dengan pengawasan penuh oleh Komisi Yudisial sebagaimana amanat UU Kekuasaan Kehakiman, independensi struktural dan kultural hakim pajak akhirnya menjadi utuh dan tidak lagi tersandera oleh bayang-bayang instansi eksekutif,” pungkas Dr. Teguh.